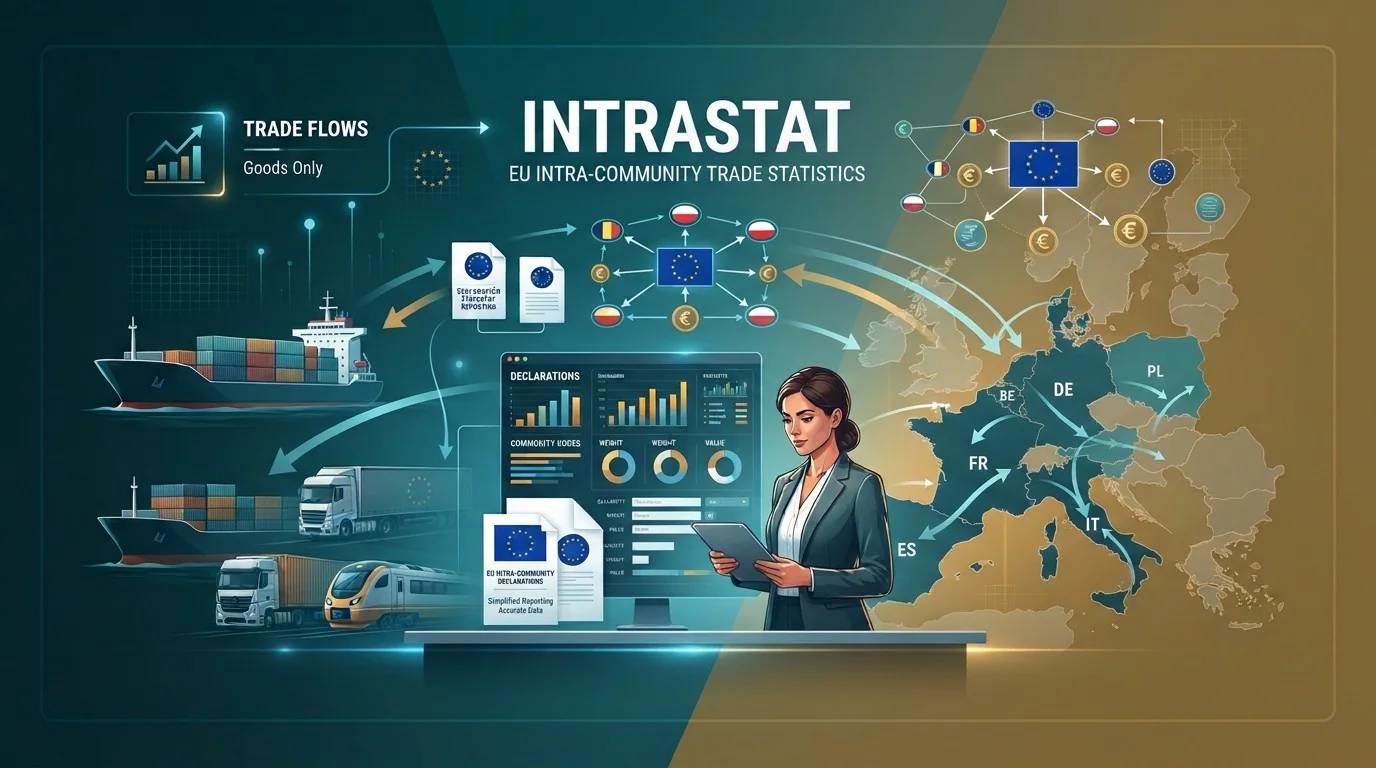
Intrastat es la declaración con la que España cuenta, mes a mes, qué mercancías entran desde otros países de la Unión Europea y cuáles salen hacia ellos. No es un impuesto: es una estadística. Pero es obligatoria, se presenta ante la Agencia Tributaria y pide datos que casi nunca están juntos en el mismo sitio. Por eso, para muchas empresas que compran o venden en Europa, es una de las tareas más pesadas del mes.
Qué es y en qué se diferencia del modelo 349
El modelo 349 es una declaración tributaria: resume las operaciones intracomunitarias a efectos del IVA. Intrastat mira otra cosa, el movimiento físico de la mercancía: cuánto pesa, de qué tipo es según una clasificación oficial, de qué país viene, cómo viaja. Con esos datos se elabora la estadística de comercio entre países de la UE, y por eso pide información que el 349 no necesita.
La norma que regula hoy su contenido, sus plazos y sus umbrales es la Orden HFP/1480/2021, en vigor desde el 1 de enero de 2022.
Quién está obligado
La obligación depende de un umbral anual que se mide por separado en cada sentido de la mercancía. Hoy es de 400.000 euros tanto para el flujo de importación, lo que llega desde otros países de la UE, como para el de exportación, lo que se envía.
- Si el año anterior superaste el umbral en un flujo, estás obligado a declarar ese flujo todos los meses del año.
- Si lo alcanzas a mitad de año, empiezas a declarar en el mes en que lo superas, y en esa primera declaración incluyes solo las operaciones de ese mes.
- Si estás obligado y un mes no hay operaciones, presentas igualmente una declaración sin operaciones.
Los dos flujos son independientes: una empresa puede estar obligada a declarar lo que compra en Europa y no lo que vende, o al revés.
El cambio previsto para 2027
El 25 de septiembre de 2026 Hacienda sacó a audiencia e información pública un proyecto de orden que modifica la Orden HFP/1480/2021 para duplicar los umbrales hasta 800.000 euros en los dos flujos, con efectos para las declaraciones de enero de 2027 en adelante. Según los datos que acompañan al proyecto, recogidos por fiscal-impuestos.com, unas 6.000 empresas dejarían de estar obligadas en exportación y unas 8.500 en importación, alrededor de un 30 % de las que declaran hoy, y la estadística seguiría cubriendo más del 96 % del valor del comercio.
Es un proyecto, no una norma aprobada: a fecha de esta entrada no se ha publicado en el BOE. Hasta que se publique, el umbral que vale es el de 400.000 euros. Y quien esté por encima de 800.000 euros seguirá declarando igual.
Qué datos pide
Cada línea de la declaración describe un tipo de mercancía en una operación. Además de identificar a la empresa, el flujo y el mes, el artículo 8 de la orden pide, entre otros:
- El código de la mercancía en la Nomenclatura Combinada, la clasificación arancelaria de la UE, con ocho dígitos.
- La masa neta en kilos, es decir, el peso real de la mercancía sin embalajes.
- Las unidades suplementarias, cuando el código lo exige: litros, pares, unidades…
- El valor: la base imponible a efectos del IVA y el valor estadístico.
- El país de envío o de destino y el país de origen de la mercancía.
- La naturaleza de la transacción, con un código de dos cifras: compraventa, devolución, reparación…
- Las condiciones de entrega, como los Incoterms, y el modo de transporte.
- La provincia de origen, en las exportaciones, o de destino, en las importaciones.
- El NIF-IVA de la empresa destinataria en el otro país, solo en las exportaciones.
Cuándo y cómo se presenta
Se presenta de forma electrónica en la sede de la Agencia Tributaria dentro de los 12 días naturales siguientes al final del mes al que se refiere. Las operaciones de octubre se declaran, como tarde, el 12 de noviembre.
Por qué cuesta tanto cada mes
El problema no es entender el formulario. Es que los datos que pide están repartidos:
- El valor está en la factura.
- El peso está en el packing list del proveedor, si viene completo, o en el albarán de la empresa de transporte, si no.
- El código de la Nomenclatura Combinada casi nunca está en ningún documento: hay que buscarlo, y la ficha del producto en el ERP no siempre lo tiene.
- El país de origen puede no coincidir con el país desde el que se envía.
Así que cada mes alguien abre facturas, busca packing lists, pide albaranes, apunta pesos en una hoja de cálculo y vuelve a buscar códigos que ya buscó el mes anterior.
Cómo lo hemos automatizado
Para una distribuidora del sector médico que trabaja con Holded construimos una herramienta de Intrastat sobre los datos de su ERP:
- Lee las facturas del propio ERP, o las que se le suben, y detecta duplicados.
- Lee los packing lists y los albaranes de transporte para sacar los pesos.
- Toma el peso de la ficha del producto si el ERP lo tiene. Si no, deja ponerlo una vez y lo guarda.
- Recuerda los códigos arancelarios y el resto de datos de cada producto, así que la siguiente declaración pregunta menos.
- Genera la declaración lista para presentar en la AEAT.
El resultado es que cada mes cuesta menos que el anterior. Con la factura y un packing list que traiga los pesos suele bastar; si no, se añade el albarán del transportista.
Si tu empresa prepara el Intrastat a mano, o te pasa lo mismo con otras tareas que tu ERP no hace, lo contamos con más detalle en cuadro de mando y herramientas que tu ERP no tiene, con un diagnóstico gratuito.
Actualizaremos esta entrada cuando la subida del umbral se publique en el BOE.